Семейная ипотека с 1 октября: кому она стала дороже, а кому — выгоднее
С 1 октября 2026 года семейная ипотека перестала быть одинаковой для всех. Вместо единых 6% — шкала от 2 до 12% годовых в зависимости от числа детей и региона, а ставку государство субсидирует не дольше 15 лет. Для Москвы и Подмосковья это означает двукратный рост платежа для семей с одним ребёнком и больший лимит для многодетных.
Что изменилось с 1 октября
Изменения утвердило правительство, Минфин объявил о них 24 сентября. Новые правила действуют для договоров, заключённых с 1 октября 2026 года, — даже если банк одобрил заявку в сентябре. У тех, кто подписал договор раньше, ставка 6% сохраняется на весь срок.
Базовые требования прежние: хотя бы один ребёнок младше 7 лет на дату договора, первый взнос — от 20%, его можно внести материнским капиталом. Программа рассчитана до 31 декабря 2030 года.
Новшеств два. Первое — ставка и лимит зависят от числа детей и региона. В Москве, Московской области, Петербурге и Ленобласти ставки на 2 п. п. выше, чем в остальной России, но и лимиты больше: 12–18 млн ₽ против 6–10 млн ₽ (данные Минфина).
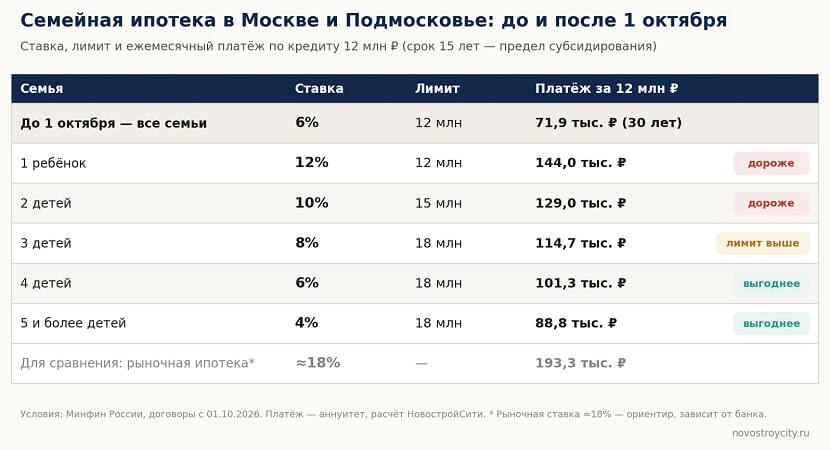
Второе — государство субсидирует ставку не дольше 15 лет. Как будет меняться ставка после этого срока, Минфин пока не уточнил; аналитики предполагают, что она станет рыночной.
Без изменений осталась ипотека на строительство частного дома и покупку земли под него: 6% независимо от числа детей и региона.
Сколько теперь платить: считаем на 12 млн ₽
Возьмём кредит 12 млн ₽ — прежний максимум для столичного региона. До 1 октября семья брала его под 6% на 30 лет и платила около 71,9 тыс. ₽ в месяц. Теперь при сроке 15 лет платёж составит 144 тыс. ₽ для семьи с одним ребёнком, 129 тыс. ₽ — с двумя, 114,7 тыс. ₽ — с тремя, 101,3 тыс. ₽ — с четырьмя и 88,8 тыс. ₽ — с пятью и более детьми (расчёт НовостройСити, аннуитетный платёж).
Рост платежа — это не только ставка. Если бы кредит под прежние 6% просто сократили до 15 лет, платёж вырос бы до 101,3 тыс. ₽: около 40% прибавки даёт короткий срок. Переплата у семьи с одним ребёнком при этом почти не изменится — около 13,9 млн ₽. Отдать её придётся вдвое быстрее.
Кто выигрывает
Многодетные семьи в столичном регионе. С четырьмя детьми ставка осталась 6%, с пятью и более — снизилась до 4%, а лимит вырос с 12 до 18 млн ₽. При взносе 20% в льготу целиком помещается квартира стоимостью до 22,5 млн ₽. Раньше на такую покупку 6 млн ₽ пришлось бы брать по рыночной ставке, и платёж составил бы около 162 тыс. ₽ на 30 лет. Теперь семья с четырьмя детьми платит около 152 тыс. ₽ и гасит долг за 15 лет.
Семьи с тремя детьми — в промежуточном положении: ставка выросла до 8%, но лимит тоже 18 млн ₽. На той же квартире за 22,5 млн ₽ платёж почти не изменится — около 172 тыс. ₽ против 162 тыс. ₽ раньше, зато без рыночной части кредита и вдвое короче по сроку.
В плюсе и покупатели частных домов: для ИЖС ставка 6% сохранилась, и эксперты ждут перетока части спроса в загородный сегмент ("Лента.ру").
Кто проигрывает
Сильнее всего изменения затронули семьи с одним ребёнком: ставка выросла вдвое, до 12%. Разрыв с рыночной ипотекой сократился примерно до 6 п. п.
"Налицо смещение фокуса — приоритет получат многодетные семьи", — считает директор по аналитике Инго-банка Василий Кутьин ("Коммерсантъ", 25.09.2026). По его оценке, продажи по семейной ипотеке могут сократиться на 40–50%.
Семьям с двумя детьми в Москве и области досталась ставка 10% и лимит 15 млн ₽. Если двухкомнатная квартира стоит дороже 18,75 млн ₽, часть суммы придётся брать по рыночной ставке.
Рынок тоже ждёт спада: руководитель "Единого ресурса застройщиков" Кирилл Холопик прогнозирует снижение продаж новостроек по программе на 30% ("Коммерсантъ").
Что делать покупателю сейчас
Считать на 15 лет. Если банк предлагает срок 30 лет, до подписания договора стоит выяснить, какой станет ставка с 16-го года, и заложить её в бюджет.
Увеличить взнос. Чем меньше рыночная часть кредита, тем сильнее работает льгота. Каждый миллион по ставке около 18% на 15 лет добавляет к платежу примерно 16 тыс. ₽.
Учитывать пополнение в семье. При рождении ещё одного ребёнка ставка по действующему кредиту снижается после подачи документов в банк, выплаченная часть не пересчитывается.
Следить за ЦБ. Ключевая ставка — 14% (решение от 11 сентября), следующее заседание — 23 октября. Льготные ставки от неё не зависят, но от неё зависят рыночная ипотека и доплата сверх лимита.
Вывод
Семейная ипотека из массовой программы стала адресной. Для семьи с одним ребёнком в Москве она по-прежнему дешевле рынка, но уже не решает вопрос: платёж за 12 млн ₽ вырос вдвое, а условия после 15-го года пока неизвестны. Для семей с тремя и более детьми программа, напротив, открывает доступ к квартирам до 22,5 млн ₽ без рыночной доплаты. Главный вопрос покупателя теперь — не "подхожу ли я под льготу", а "сколько детей и на какой срок я считаю платёж".
Читайте также: "Ставка ЦБ снижена до 14%: считаем реальный платёж по ипотеке на новостройку" и "Рассрочка от застройщика: как устроена и что изменится после закона".
Планируете покупку квартиры? Напишите нам!
Комментарии к этой статье
Нужной планировки у застройщика уже нет, а в том же корпусе она продаётся — от частного дольщика и дешевле прайса. Это типичный повод выйти на сделку уступки....
За последний год Москва получила сразу два крупных транспортных пуска: в сентябре 2025-го рельсы Троицкой линии дошли до юго-запада "старой" Москвы, а в сентябре...
В феврале 2026 года Конституционный суд РФ разрешил то, о чём годами с...
Популярные новостройки


Студия от 24 м²19 100 000 ₽
1-к. от 38 м²23 800 000 ₽
2-к. от 62 м²33 500 000 ₽
3-к. от 80 м²43 000 000 ₽

Студия от 23,0 м²17 884 481 ₽
1-к. от 34,6 м²22 659 654 ₽
2-к. от 43,3 м²30 570 062 ₽
3-к. от 61,4 м²36 651 038 ₽
4-к. от 75,0 м²47 953 818 ₽
Старт продаж. 3 мин. до м. Калужская. Собственные сады. Панорамные окна. Двор без машин.
Старт продаж. 30 минут до моря. Двор без машин. Приватная территория. Панорамные виды.


