Осенние скидки и акции застройщиков: где реальная выгода, а где маркетинг
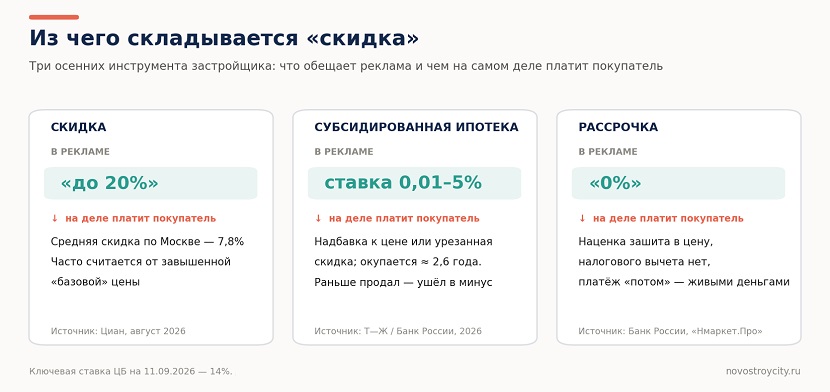
Осенью девелоперы традиционно активизируют распродажи, и 2026 год не исключение. Но за формулировками "скидка до 20%" и "ставка 0,01%" чаще стоит не подарок, а способ профинансировать эту выгоду из денег самого покупателя — из цены квартиры. Разбираем три главных инструмента сезона — прямую скидку, субсидированную ипотеку и рассрочку — и объясняем, как посчитать настоящую выгоду.
Почему скидок стало больше
Спрос на первичном рынке просел. По данным Росреестра, за январь–июль 2026 года в Москве заключено 29,7 тыс. договоров долевого участия — на треть меньше, чем годом ранее. Застройщики отвечают дисконтами: по оценке "Циана" (август 2026), средний размер скидки вырос до 7,8% против 6,6% год назад, а доля лотов с дисконтом достигла около 60%. Но средняя цифра обманчива: в ликвидных проектах скидка 2–5%, а в корпусах с большим объёмом непроданных лотов — 15–20% и выше ("Бест-Новострой"). Ключевая ставка ЦБ 11 сентября осталась на уровне 14% — цикл снижения прервали, дешёвой рыночной ипотеки этой осенью ждать не стоит.
Скидка "до 20%": от какой цены её считают
Главный вопрос к любой скидке — от чего её отсчитывают: застройщику ничто не мешает поднять "базовую" цену и показать "дисконт" уже от неё. Поэтому проценты с баннера стоит сверять с медианными ценами сделок Росреестра и объявлениями по тому же корпусу на агрегаторах. А максимальный дисконт обычно привязан к 100%-й оплате или к рыночной ипотеке — если внести всю сумму сразу нечем, "минус 20%" превращаются в скромную цифру.
Субсидированная ипотека: низкая ставка почти всегда означает завышенную цену
Летом 2026 года московские застройщики в 2–3 раза увеличили число программ субсидированной ипотеки (данные РБК). Ставки в рекламе выглядят фантастически: "Самолёт" показывает 0,3% на год, ПИК — 5% на два года (но с первым взносом 50%), ГК ФСК — от 0,01%.
Подвох в том, что субсидию оплачивает сам покупатель. С 2025 года действует стандарт защиты ипотечного заёмщика: банкам запрещено брать с застройщика вознаграждение за пониженную ставку, если это завышает цену жилья, и цена в ДДУ должна соответствовать рыночной. Но девелоперы нашли легальные обходы: чаще всего поднимают ценник и дают "персональную скидку" 10–15% тем, кто платит наличными или берёт рыночную ипотеку, — а покупателю субсидированной ставки эту скидку не дают. За низкий платёж вы доплачиваете в теле кредита.
Выгоду считают через точку безубыточности — надбавку к цене делят на годовую экономию на процентах. В расчёте Т—Ж: надбавка около 1 млн ₽, кредит 6,3–7 млн ₽, разница между рыночной (18–20%) и субсидированной (около 13%) ставкой экономит порядка 385 тыс. ₽ в год — миллион окупается за 2,6 года. Всё, что раньше этого срока (досрочное погашение, рефинансирование, перепродажа), делает схему убыточной: наценку на вторичном рынке уже не вернуть. Эксперт рынка недвижимости Евгений Ткачёв видит в таких программах "некое лукавство": покупателю обещают скорое рефинансирование, но ЦБ снижает ставку медленнее, чем ждут заёмщики, и в рефинансировании часто отказывают. Ещё сигнал: с 1 октября Сбербанк прекращает выдавать короткую субсидированную ипотеку на срок 1–5 лет, а другие банки оставляют субсидии в основном на весь срок кредита и со ставкой от 13%.
Рассрочка: платёж "потом" тоже стоит денег
Беспроцентная рассрочка выглядит честнее, но и здесь "ноль процентов" обычно зашит в цену: при длинной рассрочке застройщик закладывает в стоимость свою наценку. Налоговый вычет по процентам, в отличие от ипотеки, не положен — юридически это не кредит. Добавьте системные риски: долг по рассрочке не попадает в бюро кредитных историй, поэтому банк может недооценить нагрузку заёмщика (на это указывал ЦБ), а до полной оплаты квартира нередко остаётся в собственности застройщика — продать её нельзя. Отдельная тема — "довнесения": по оценке "Нмаркет.Про", на IV квартал 2026 года и первое полугодие 2027-го придётся около 700 млрд ₽ платежей по рассрочкам — остаток нужно внести живыми деньгами или уйти в ипотеку по текущим, всё ещё высоким ставкам. Если ставка не снизится так быстро, как обещали менеджеры, "въеду сейчас — рефинансирую потом" рискует обернуться неподъёмным платежом.
Как посчитать реальную выгоду
Сравните цену той же квартиры при рыночной ипотеке (со скидками) и при субсидированной программе — разница и есть плата за низкую ставку. Смотрите на полную стоимость кредита (ПСК), а не на ставку, прикиньте точку безубыточности и оцените, как долго готовы платить без досрочного погашения. И учтите первый взнос: в субсидированных программах он часто 30–50% — это тоже замороженные деньги.
Вывод
Осенние акции — не обман, но и не подарок. Скидка за 100%-ю оплату, субсидированная ставка на длинный горизонт или рассрочка с реалистичным планом выхода в ипотеку действительно экономят деньги. Проблемы начинаются там, где покупатель смотрит на процент дисконта, а не на итоговую сумму, которую отдаст застройщику и банку. Считать нужно полную стоимость владения — тогда сразу видно, где выгода, а где красивая обёртка.
Планируете покупку квартиры? Напишите нам!
Комментарии к этой статье
С 1 октября 2026 года семейная ипотека перестала быть одинаковой для в...
Нужной планировки у застройщика уже нет, а в том же корпусе она продаётся — от частного дольщика и дешевле прайса. Это типичный повод выйти на сделку уступки....
За последний год Москва получила сразу два крупных транспортных пуска: в сентябре 2025-го рельсы Троицкой линии дошли до юго-запада "старой" Москвы, а в сентябре...
Популярные новостройки


Студия от 24 м²19 100 000 ₽
1-к. от 38 м²23 800 000 ₽
2-к. от 62 м²33 500 000 ₽
3-к. от 80 м²43 000 000 ₽

Студия от 23,0 м²17 884 481 ₽
1-к. от 34,6 м²22 659 654 ₽
2-к. от 43,3 м²30 570 062 ₽
3-к. от 61,4 м²36 651 038 ₽
4-к. от 75,0 м²47 953 818 ₽
Старт продаж. 30 минут до моря. Двор без машин. Приватная территория. Панорамные виды.
Старт продаж. 3 мин. до м. Калужская. Собственные сады. Панорамные окна. Двор без машин.


