Жилищный вклад с 2027 года: как он поможет накопить на первый взнос
С 1 января 2027 года в банках появится новый продукт — договор жилищных сбережений, или жилищный вклад. Деньги на нём копят от трёх лет, пополняют в любой момент и тратят на квартиру, в том числе на первый взнос по ипотеке. Редакция разобрала закон и посчитала, сколько придётся откладывать на взнос 20% за однокомнатную квартиру в новостройке.
Что предусматривает закон
Новый вид вклада ввёл Федеральный закон № 230-ФЗ от 4 июля 2026 года, нормы вступают в силу 1 января 2027-го.
Основные условия:
• Открыть вклад может только физическое лицо, срок — не меньше трёх лет.
• Пополнять счёт можно в любое время, в том числе третьим лицам — например, родителям.
• Деньги идут на покупку жилья, участие в долевом строительстве по 214-ФЗ или строительство частного дома.
• Через год после открытия накопления можно направить на первый взнос или погашение ипотеки, в том числе в другом банке.
• Вклад застрахован АСВ на сумму до 10 млн ₽ в одном банке — отдельно от обычных депозитов, которые защищены в пределах 1,4 млн ₽.
Ставку закон не фиксирует — её устанавливает банк в договоре. Конкретных продуктов на начало ноября банки не представили.
Чем он отличается от обычного вклада
Главное отличие — целевое назначение и правила выхода. Если вкладчик передумал покупать квартиру, забрать деньги с полными процентами можно не раньше чем через полтора года после открытия. При более раннем закрытии проценты пересчитают по ставке "до востребования", если договор не предусматривает большего.
Второе отличие — связка с кредитом. Банк может выдать вкладчику ипотеку на недостающую сумму, но только если тот соответствует требованиям к заёмщику: одобрение закон не гарантирует. При отказе в кредите по окончании срока деньги вернут с процентами.
Особого налогового режима закон не вводит: с процентов, вероятно, будут удерживать НДФЛ по общим правилам — с дохода сверх необлагаемой суммы, равной 1 млн ₽ × максимальная ключевая ставка года.
"У такого специального вклада должно быть и понятное преимущество перед обычным депозитом" — Александр Аксененко, зампредседателя комитета Госдумы по строительству и ЖКХ. Telegram-канал депутата, по "Вечерней Москве" от 11.09.2026.
Сколько копить на взнос 20%
Для расчёта редакция взяла две цели. Однокомнатная квартира площадью 33 м² в массовой новостройке "старой" Москвы при средней цене 458,2 тыс. ₽ за метр ("Бест-Новострой", октябрь 2026 года) стоит около 15 млн ₽ — взнос составит 3 млн. Однушка у станций МЦД в Подмосковье стоит 7,2–8 млн ₽: взнос с квартиры за 7,5 млн — 1,5 млн ₽.
Ставку по жилищному вкладу редакция условно приняла за 10% годовых с ежемесячной капитализацией. Средняя максимальная ставка в десяти крупнейших банках в конце октября — 13,09% (Банк России), но это в основном короткие вклады; по трёхлетним средняя ставка — около 8,8% (Frank RG).
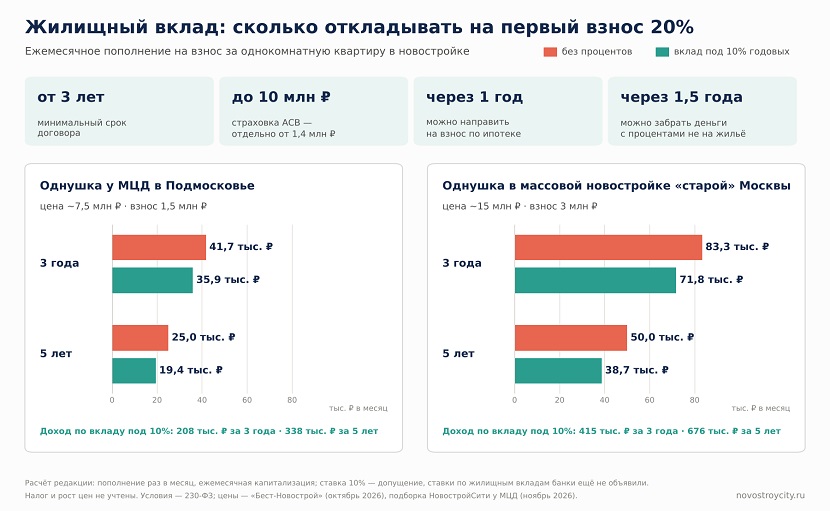
Сколько откладывать в месяц на первый взнос 20%: без процентов и на вкладе под 10% годовых. Расчёт НовостройСити
Сколько откладывать в месяц на взнос 20%
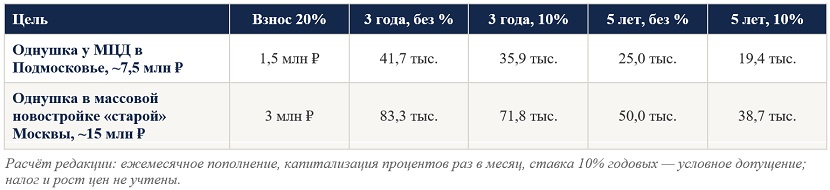
За три года проценты закроют около 14% суммы: на взнос за московскую однушку придётся откладывать 71,8 тыс. ₽ в месяц вместо 83,3 тыс. За пять лет — 38,7 тыс. ₽, и больше пятой части взноса (около 676 тыс. ₽) составит доход по вкладу. Расчёт не учитывает рост цен: если квартира подорожает, цель придётся пересчитать.
Для семейной ипотеки минимальный взнос — те же 20%, а лимит кредита для семьи с одним ребёнком — 12 млн ₽: при цене квартиры 15 млн взнос как раз составит 3 млн.
Вклад или рассрочка от застройщика
Рассрочка решает другую задачу: квартиру покупают по цене сегодняшнего дня и платят частями до сдачи дома. Цена в рассрочку обычно выше, чем при полной оплате, а график ограничен сроком строительства. Минстрой и Банк России дорабатывают законопроект, который обяжет застройщиков раскрывать разницу в цене и переплату, а рассрочку позволит продлевать на три года после ввода дома ("Российская газета", октябрь 2026 года).
Жилищный вклад подходит тем, кто ещё не выбрал квартиру: деньги застрахованы и приносят проценты, а выбор объекта и банка остаётся свободным. Риск — цены могут расти быстрее накоплений.
Кому подойдёт и что проверить в договоре
• Подходит тем, кто планирует покупку через три–пять лет и может откладывать каждый месяц.
• Удобен при накоплениях больше 1,4 млн ₽: не придётся делить деньги между банками ради страховки.
• Не подойдёт, если деньги могут понадобиться раньше чем через полтора года, нет финансовой подушки или доход нестабилен.
• В договоре стоит проверить ставку и фиксируется ли она на весь срок, капитализацию, ставку при досрочном нецелевом закрытии, требования к заёмщику и порядок перевода денег застройщику или в другой банк.
Вывод редакции
Жилищный вклад — не льготная программа, а целевая копилка с повышенной страховкой и правом направить деньги на ипотеку в любом банке. Его выгоду определят ставки, которые банки объявят ближе к январю. Если они окажутся на уровне обычных трёхлетних депозитов, преимуществами останутся страховка и дисциплина накоплений. Тем, кто собирается купить квартиру через три–пять лет, стоит сравнить первые предложения с обычными вкладами и рассчитать взнос с поправкой на рост цен.
Читайте также
• Семейная ипотека с 1 октября: что изменилось
• Рассрочка от застройщика: как она устроена
• Новостройки Подмосковья у МЦД: где квартира дешевле московской
Планируете покупку квартиры? Напишите нам!
Комментарии к этой статье
Покупатели новостроек всё чаще смотрят за МКАД: за девять месяцев 2026 года продажи в "старой" Москве упали на 29%, а в Подмосковье почти не изменились. Самые...
Ключи получены, акт подписан — но собственником дольщик становится только после записи в Едином государственном реестре недвижимости. С 1 марта 2025 года основную...
Решение Банка России 23 октября и новые условия семейной ипотеки задали рынку новостроек тон до конца года. Ставка не снизилась, льготные кредиты подорожали, спрос просел, а цены пока...
Популярные новостройки


Студия от 24 м²19 100 000 ₽
1-к. от 38 м²23 800 000 ₽
2-к. от 62 м²33 500 000 ₽
3-к. от 80 м²43 000 000 ₽

Студия от 23,0 м²21 161 320 ₽
1-к. от 34,6 м²24 594 554 ₽
2-к. от 43,3 м²30 784 053 ₽
3-к. от 61,4 м²41 592 024 ₽
4-к. от 75,0 м²55 980 189 ₽
Большой выбор планировок. Школы и детские сады. Готовая инфраструктура
Скидки 25% до 30 ноября! Великие решения принимаются до наступления зимы
Свои школы и детские сады. Готовая инфраструктура. Функциональные планировки
Квартиры с дизайнерской отделкой. Набережная-променад у дома


